Su casa móvil merece a alguien que conozca las casas móviles
Las casas móviles —los “trailers”— y las manufacturadas se construyen distinto, se dañan distinto y muchas veces se aseguran distinto que una casa tradicional. Muchos ajustadores las tratan como cualquier casa. Nosotros no.
¿Por qué un reclamo de casa móvil es diferente?
Una casa móvil descansa sobre bases (piers) y se sujeta al suelo con anclajes y correas. Por debajo pasan la plomería, los ductos del aire y el aislamiento, protegidos por una tela delgada (la “barriga” o underbelly). El techo puede ser de metal, o un techo nuevo instalado encima del original (roof-over). Todo eso cambia cómo se produce el daño y cómo hay que inspeccionarlo.
Las pólizas también cambian. Según su aseguradora y su póliza, puede encontrarse con:
- Pago a valor real en efectivo (actual cash value) en lugar de costo de reemplazo, es decir, le descuentan la depreciación por edad y uso.
- Cobertura de viento limitada, excluida o en una póliza aparte.
- Límites bajos o exclusiones para carports, screen rooms, porches, cobertizos y otras estructuras añadidas.
- Requisitos sobre los anclajes (tie-downs).
Por eso primero leemos su póliza: así usted sabe qué aplica antes de cualquier otro paso.
Lo que revisamos en una casa móvil
Techo
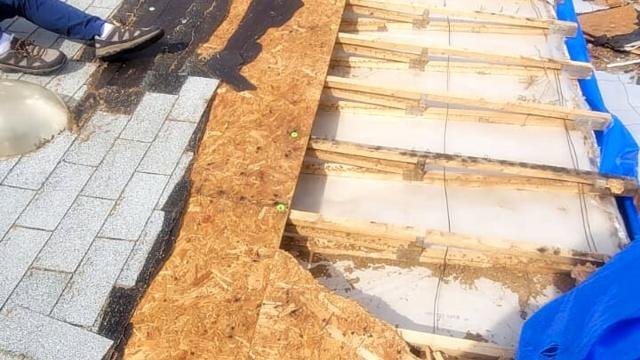
Paneles de metal levantados o rotos, uniones y selladores que fallaron, roof-overs dañados, goteras en ventilaciones y bordes.
Por debajo
Barriga rota, aislamiento mojado o caído, ductos dañados, fugas de plomería y piso (subfloor) mojado o blando.
Estructura y anclaje
Bases movidas, anclajes o correas dañadas, una casa que se corrió de su lugar.
Por fuera
Faldones (skirting), paredes exteriores, ventanas, puertas, carports, screen rooms, escalones y decks.
Por dentro
Manchas en paneles de techo y paredes, pisos torcidos, gabinetes, y el daño por agua que deja una gotera o una fuga.
El daño debajo de una casa móvil es fácil de pasar por alto, porque nadie quiere meterse ahí. Nosotros sí —o lo documentamos con el equipo adecuado—, porque una fuga que pudrió el piso es parte del reclamo.
Después de una tormenta o una fuga
- Asegúrese de que es seguro entrar. Si la casa se movió de sus bases o anclajes, no entre hasta que la revisen.
- Tome fotos del exterior, los faldones, el techo (desde el suelo) y cada cuarto por dentro.
- Cierre el agua si hay una fuga activa y guarde los recibos de cualquier arreglo de emergencia.
- Reporte el reclamo y guarde el número de reclamo.
- Llámenos antes de aceptar un pago que no entiende.
¿La casa es suya pero el lote es rentado? Es muy común en los parques de Florida Central. Su póliza cubre su casa; el seguro del parque cubre lo que es del parque. Le ayudamos a separar qué daño le corresponde a cada uno.
La cobertura, los límites, los deducibles y el resultado dependen de cada póliza y de los hechos del caso. No garantizamos montos ni resultados.
Preguntas sobre casas móviles
¿Casa móvil y casa manufacturada son lo mismo?
En la práctica se usan como sinónimos. Técnicamente, las construidas bajo el código federal HUD después de junio de 1976 se llaman manufacturadas; las anteriores, móviles. Las aseguradoras usan cualquiera de los dos términos. Trabajamos con ambas.
Mi póliza dice “actual cash value”. ¿Qué significa para mi reclamo?
Es el costo de reparar o reemplazar, menos la depreciación por edad y estado. Normalmente paga menos que el costo de reemplazo. Le mostramos cómo lo están calculando para que vea si la depreciación es razonable.
¿Mi carport o mi screen room están cubiertos?
Depende de su póliza. Algunas pólizas de casas móviles excluyen o limitan las estructuras añadidas como carports, screen rooms y porches. Lo revisamos antes de que cuente con eso.
Mi casa móvil es vieja. ¿Puedo reclamar igual?
Sí, si está asegurada y el daño está cubierto. La edad puede afectar cómo la aseguradora valora el daño, pero por sí sola no significa que no tenga reclamo.