Reclamos por daños de techo y huracán
Después de una tormenta, casi siempre el reclamo empieza por el techo, y ahí es donde surgen más desacuerdos con el seguro. Inspeccionamos y documentamos el daño con cuidado, y le explicamos qué dice su póliza antes de que tome decisiones.
Daños que vemos seguido después de una tormenta
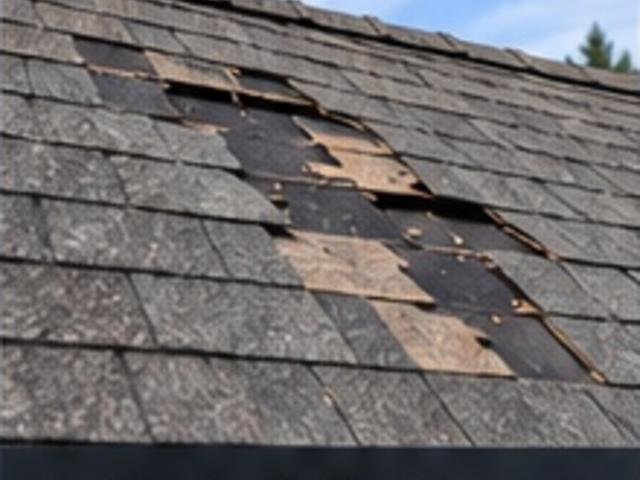
- Tejas (shingles) que faltan, se levantaron o se doblaron; tejas de barro movidas; paneles de metal dañados
- Daños en tapajuntas (flashing), ventilaciones, aleros (soffit y fascia) y canaletas
- Ventanas, puertas, screen rooms y cercas rotas
- Agua que entró por el techo: manchas en el plafón, aislamiento mojado, paredes y pisos dañados
- Árboles caídos y escombros que golpearon la casa
El agua que entró a la casa por la tormenta muchas veces es parte del mismo reclamo. Asegúrese de que se documente junto con el techo.
Qué hacer después de la tormenta
- Primero su seguridad. No se suba al techo. Cuidado con cables caídos y techos debilitados.
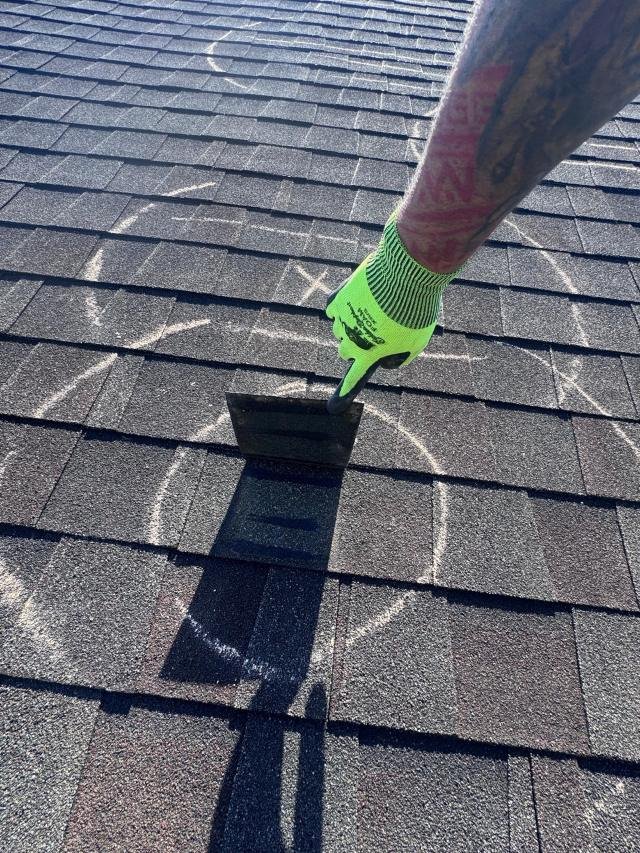
- Tome fotos y videos de todo, por fuera y por dentro, antes de limpiar.
- Evite que empeore. Ponga una lona, cubetas, mueva sus cosas. Guarde todos los recibos.
- Reporte el reclamo a su aseguradora y anote el número de reclamo.
- No tire los materiales dañados hasta que estén documentados.
- Cuidado con las ofertas de puerta en puerta, sobre todo si le prometen un “techo gratis” o le piden firmar en el momento para cederles los beneficios de su póliza.
El deducible de huracán, explicado fácil
Muchas pólizas de casa en Florida tienen un deducible especial para huracán. Casi siempre es un porcentaje del valor asegurado de la vivienda, no una cantidad fija, así que puede ser mucho más alto que su deducible normal. Se aplica a daños de un huracán según como lo define su póliza. Le mostramos con números cómo aplica en su caso, para que no se lleve una sorpresa cuando llegue la decisión del seguro.
¿Reparar o reemplazar el techo?
Si un techo se repara o se reemplaza depende de cuánto daño tiene, de su póliza y de las reglas de Florida para reclamos de techo, que han cambiado en los últimos años. No podemos prometerle un techo nuevo, y desconfíe de quien lo haga. Lo que sí hacemos es que cada área dañada se inspeccione, se mida, se fotografíe y se incluya en el reclamo, para que la decisión se tome con toda la información.
La cobertura, los límites, los deducibles y el resultado dependen de cada póliza y de los hechos del caso. No garantizamos montos ni resultados.
Preguntas sobre techo y huracán
El seguro dice que el daño de mi techo es “desgaste”. ¿Qué hago?
Las pólizas por lo general no cubren el envejecimiento normal, pero sí pueden cubrir un daño repentino de tormenta, aunque el techo tenga años. La diferencia está en las pruebas. Inspeccionamos buscando el daño de la tormenta y lo documentamos para que la aseguradora tenga que responder sobre eso en concreto.
Tengo una casa móvil. ¿Es diferente?
Muchas veces sí. Las pólizas de casas móviles y manufacturadas pueden tratar distinto el viento, el techo, los carports y las estructuras añadidas. Vea nuestra página de reclamos de casas móviles.
¿Cuándo debo reportar el daño del huracán?
En cuanto pueda hacerlo con seguridad. La ley de Florida y su póliza fijan plazos, y la documentación temprana siempre es más sólida. Vea la pregunta sobre plazos en Cómo funciona.